Регуляторный дайджест. Налоги 2027–2029: что поменяется для собственников, продавцов на маркетплейсах и всех компаний
Госдума приняла в первом чтении налоговые поправки на три года. Разбираем то, что меняет доходы и расходы бизнеса: новые ставки НДФЛ с дивидендов, блокировку продавцов на маркетплейсах, рост штрафов — и что сделать до конца года.
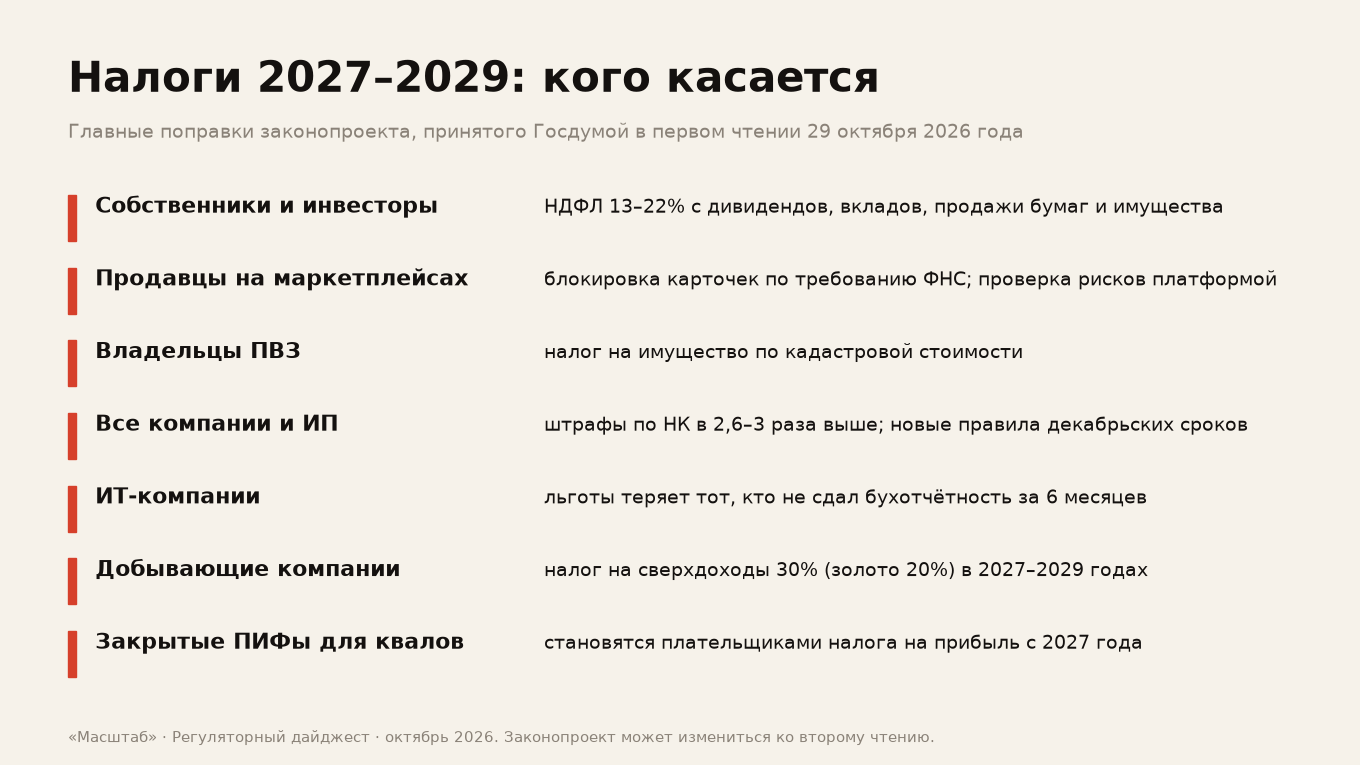
- 1С 2027 года дивиденды и доходы по вкладам свыше 5 млн ₽ в год будут облагаться НДФЛ по ставкам 18–22% вместо 15%
- 2Налоговая сможет через маркетплейс остановить продажи продавца, который не ответил на её требование
- 3Штрафы по НК вырастут в 2,6–3 раза: например, за постановку на учёт — с 10 до 30 тыс. ₽
- 4ПВЗ будут облагаться налогом на имущество по кадастровой стоимости, ИТ-льготы потеряют компании без годовой бухотчётности
- 5Это первое чтение: цифры могут измениться, но решение по дивидендам за 2026 год стоит принять до 31 декабря
Что произошло
29 октября Госдума приняла в первом чтении бюджетообразующий законопроект о поправках в Налоговый кодекс на 2027–2029 годы. Вместе с ним внесён отдельный законопроект о налоге на сверхдоходы пользователей недр.
Большинство изменений должно вступить в силу 1 января 2027 года. Нормы о маркетплейсах — через девять месяцев после публикации закона. Переходных положений законопроект почти не содержит: правила просто начнут действовать с даты вступления в силу.
Важно: это первое чтение. Ко второму чтению формулировки и цифры могут измениться. Мы обновим дайджест после второго чтения.
1. НДФЛ: прогрессия доберётся до дивидендов и вкладов
Что меняется. Сейчас дивиденды, проценты по вкладам, доходы от продажи ценных бумаг, долей и имущества облагаются по двум ставкам: 13% до 2,4 млн ₽ в год и 15% сверх этого. Законопроект переносит на них ту же пятиступенчатую шкалу, что с 2025 года действует для зарплат.
| Годовой доход | Ставка |
|---|---|
| до 2,4 млн ₽ | 13% |
| 2,4–5 млн ₽ | 15% |
| 5–20 млн ₽ | 18% |
| 20–50 млн ₽ | 20% |
| свыше 50 млн ₽ | 22% |
С какой даты: с 1 января 2027 года.
Кого касается: собственников бизнеса, которые выводят прибыль через дивиденды, а также инвесторов и тех, кто продаёт недвижимость или доли.
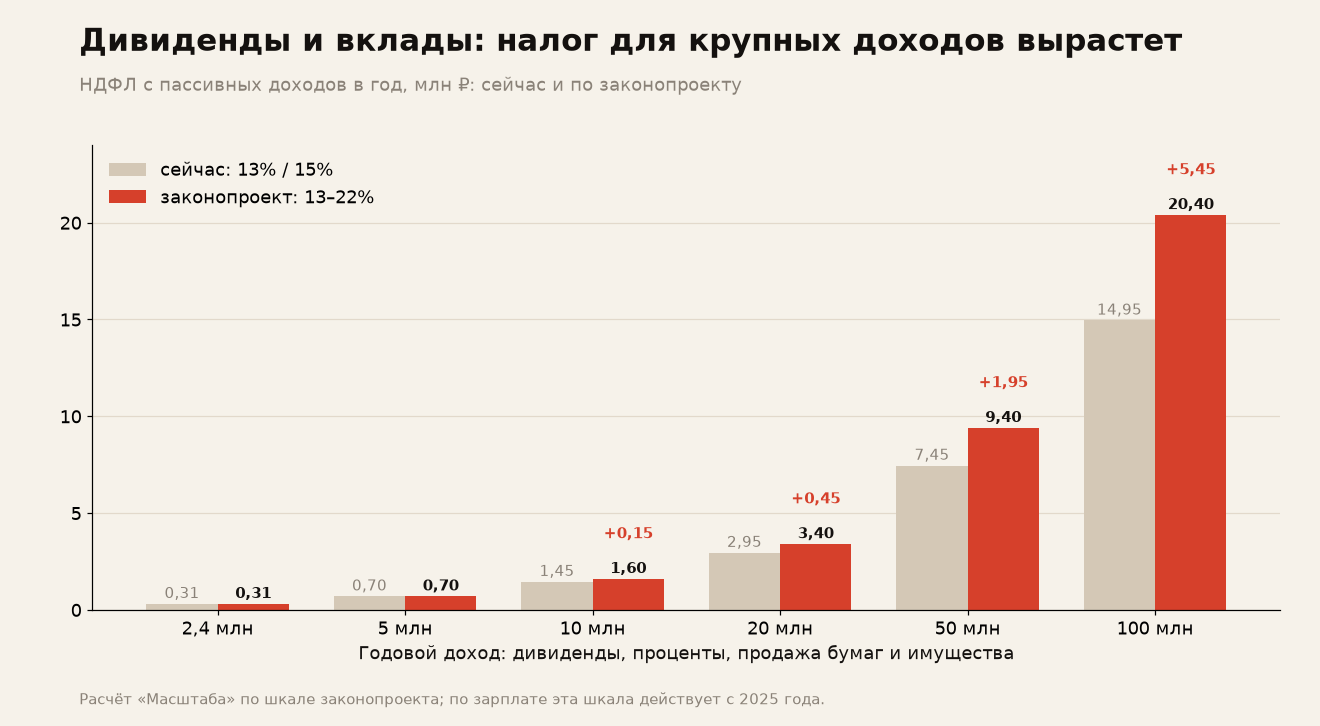
При доходе до 5 млн ₽ в год ничего не меняется. С дивидендов 20 млн ₽ налог вырастет на 450 тыс. ₽, со 100 млн ₽ — на 5,45 млн ₽.
Что сделать. Если вы планировали распределить прибыль за 2026 год, решите, выплачивать ли её до конца года по нынешним ставкам. Проверьте устав и сроки проведения собрания участников: решение о выплате должно быть принято и исполнено до 31 декабря.
Ещё три изменения для физлиц:
- Налог с процентов по вкладам будет удерживать банк в момент выплаты, а не ФНС по уведомлению через год. Необлагаемый лимит считается по ключевой ставке прошлого года.
- Нерезиденты будут платить 30% вместо 15% с дивидендов и процентов по вкладам.
- Дивиденды на счета типа «С» — по ставке 35%.
2. Маркетплейсы: налоговая сможет «выключить» продавца
Что меняется. Маркетплейсы становятся участниками налогового контроля:
- ФНС сможет направлять документы через личный кабинет продавца на площадке. Документ считается полученным через 3 дня.
- Если продавец не ответил на требование налоговой, ФНС поручает площадке приостановить приём заказов и показ карточек. Не раньше чем через 3 дня после пропущенного срока и не позже чем через месяц. На исполнение у площадки 2 дня — сразу на всех маркетплейсах, где вы торгуете.
- Площадка обязана сама выявлять налоговые риски продавцов по перечню ФНС и сообщать о них в личный кабинет. На ответ у продавца 30 дней.
- За неисполнение поручения площадку оштрафуют на 100 тыс. ₽.
С какой даты: через девять месяцев после публикации закона — ориентировочно осенью 2027 года.
Кого касается: всех продавцов на маркетплейсах, включая самозанятых и ИП.
Пропущенное требование налоговой будет стоить не штрафа, а остановки продаж
Что сделать. Назначьте ответственного за личный кабинет площадки и настройте уведомления на почту и в мессенджер. Требования ФНС придётся отрабатывать за дни, а не за недели.
Ещё два изменения для электронной торговли:
- Пункты выдачи заказов будут облагаться налогом на имущество по кадастровой стоимости. Для владельцев ПВЗ в собственных помещениях налог, как правило, вырастет.
- Покупки физлиц в зарубежных интернет-магазинах облагаются НДС. Платить его будут иностранные продавцы, иностранные площадки и российские маркетплейсы, через которые продают иностранцы. Для российских продавцов это выравнивает конкуренцию.
3. Штрафы и сроки: касается всех
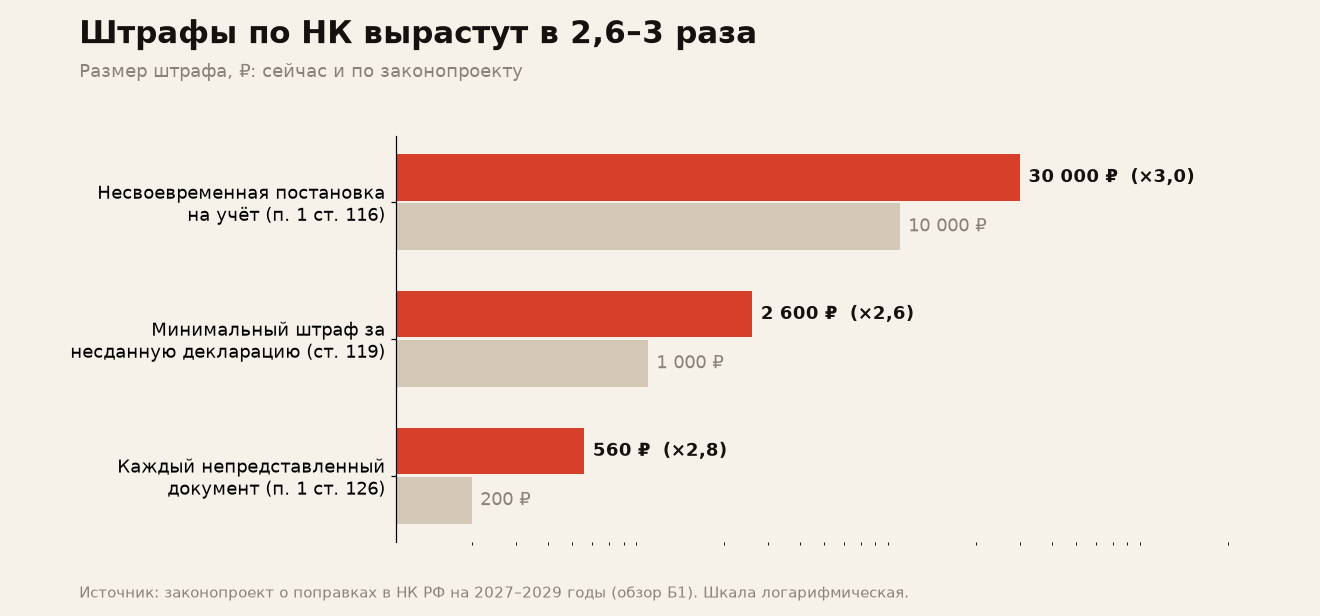
Штрафы растут в 2,6–3 раза.
| Нарушение | Сейчас | По законопроекту |
|---|---|---|
| Нарушение срока постановки на учёт (п. 1 ст. 116 НК) | 10 000 ₽ | 30 000 ₽ |
| Минимальный штраф за несданную декларацию (ст. 119 НК) | 1 000 ₽ | 2 600 ₽ |
| Каждый непредставленный документ (п. 1 ст. 126 НК) | 200 ₽ | 560 ₽ |
Требование на 100 документов, которое вы не исполнили, обойдётся в 56 000 ₽ вместо 20 000 ₽.
Декабрьские сроки. Если срок уплаты налога или аванса в декабре выпадает на выходной, платить нужно в предыдущий рабочий день, а не в следующий. Перенесите декабрьские платежи в платёжном календаре.
Отсрочка и рассрочка. После отсрочки можно будет один раз получить рассрочку на те же суммы. Общий срок — не больше трёх лет. Отказ налоговая обязана мотивировать.
4. ИТ-компании: льготы — только с бухотчётностью
Что меняется. Если компания не сдала годовую бухгалтерскую отчётность в течение шести месяцев после окончания года, она теряет право на ИТ-льготы по налогу на прибыль и страховым взносам.
В перечень профильных доходов добавят доходы от доступа к электронным книгам, публикациям и изображениям.
Ограничение по доходам от взаимозависимых лиц, которое Минфин анонсировал раньше, в текст законопроекта не вошло. Но в пояснительной записке тема осталась — возможно, вернётся ко второму чтению.
Что сделать. Проверьте, что бухотчётность за 2026 год будет сдана до 30 июня 2027 года.
5. Отрасли и инвесторы
- Добыча. Налог на сверхдоходы для всех пользователей недр. Сверхдоход — прирост мировой цены полезного ископаемого не менее чем на 10% к уровню 2025 года. Ставка 30%, для золота 20%. Срок действия 2027–2029 годы, уплата до 28 апреля следующего года.
- Региональный инвестиционный вычет для добывающих компаний (ОКВЭД 05–09) ограничивается.
- Закрытые и интервальные ПИФы для квалифицированных инвесторов с 1 января 2027 года становятся плательщиками налога на прибыль. Открытые ПИФы — без изменений.
- Личные фонды: ставка вырастет с 15% до 22%.
- КИК: порог участия для признания контролирующим лицом — 50% вместо 25%. Освобождение прибыли КИК до 10 млн ₽ отменяется.
- Акцизы: ставки на большинство подакцизных товаров на 2027–2029 годы повышаются.
- Госпошлины: лицензия на монтаж и обслуживание средств пожарной безопасности — 300 тыс. ₽. Аттестация проектировщика — 100 тыс. ₽.
Чек-лист до конца 2026 года
| Что сделать | Кому | Срок |
|---|---|---|
| Решить вопрос о выплате дивидендов по ставкам 2026 года | собственникам ООО и АО | до 31.12.2026 |
| Пересчитать налог с вкладов и инвестиций на 2027 год | собственникам и инвесторам | до 31.12.2026 |
| Перенести декабрьские платежи с выходных на рабочие дни | бухгалтерии | декабрь 2026 |
| Назначить ответственного за кабинет на маркетплейсах | продавцам на площадках | до вступления норм в силу |
| Запросить кадастровую стоимость помещений ПВЗ | владельцам ПВЗ | I квартал 2027 |
| Проверить сроки сдачи бухотчётности | ИТ-компаниям | до 30.06.2027 |
Следующий выпуск «Регуляторного дайджеста» — после второго чтения законопроекта.
Подпишитесь на «Масштаб» в Дзене
Новые разборы, учебные кейсы и цифры недели будут сами приходить в вашу ленту. Один клик — и вы с нами.
- ТАСС. ГД приняла в I чтении бюджетообразующий законопроект о налоговых изменениях на трехлетку, 29 октября 2026
- Б1. Налоговые поправки на 2027 год: что предлагает внесенный в Госдуму законопроект
- Интерфакс. Госдума рассмотрит в I чтении пакет бюджетных законопроектов на 2027–2029 годы
- Система обеспечения законодательной деятельности Госдумы
- Налоговый кодекс РФ, ст. 116, 119, 126, 224, 378.2
Читайте также
Как аналитика снижает издержки: где реальны 15–20 процентов, а где это обещание из презентации
Пилот предиктивной аналитики: сколько он стоит за три года и когда окупается